Pix: saiba como funciona o Mecanismo Especial de Devolução (MED)
Caiu em golpe pelo Pix? Entenda como funciona o Mecanismo Especial de Devolução (MED), quando pode ser acionado, o prazo de 80 dias e como tentar recuperar o dinheiro.
 Por
Leonardo Barros
·
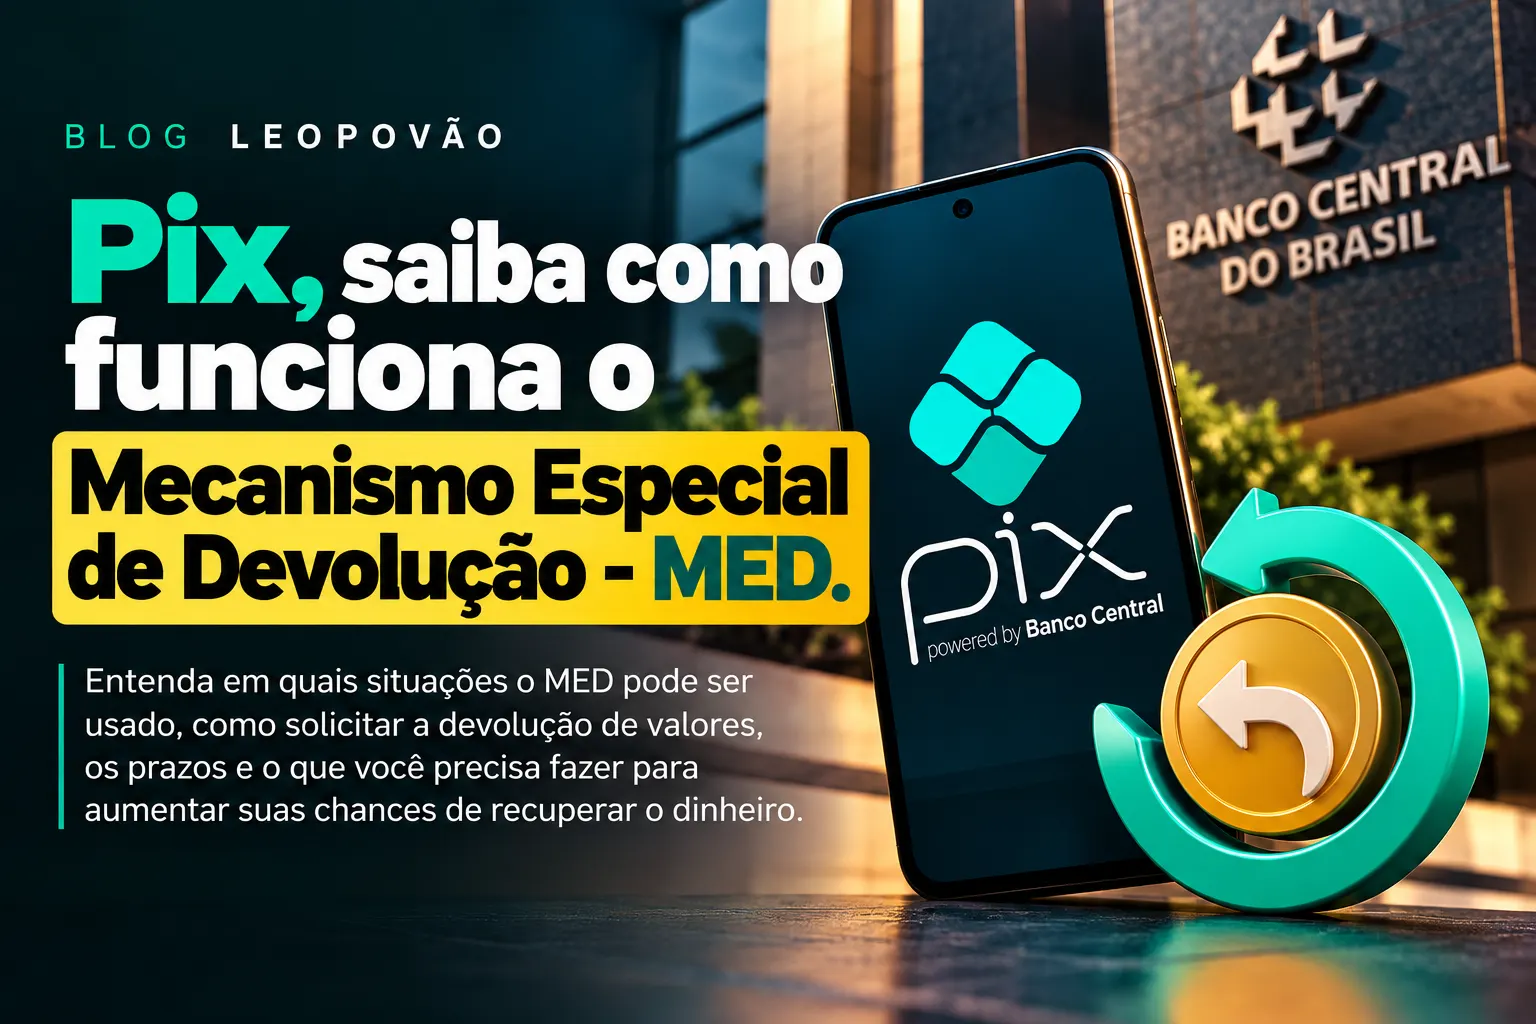
Mandou um Pix e depois descobriu que caiu em um golpe? O Banco Central criou um mecanismo específico para esses casos. O MED pode ajudar a recuperar total ou parcialmente o dinheiro, mas existem regras, prazos e situações em que ele não pode ser utilizado.
O Pix transformou a maneira como os brasileiros movimentam dinheiro. A transferência acontece em poucos segundos, funciona 24 horas por dia e se tornou parte da rotina de milhões de pessoas.
Mas justamente essa velocidade também cria um problema quando alguém é vítima de fraude: depois que o dinheiro é transferido, criminosos podem rapidamente movimentá-lo para outras contas.
Para enfrentar esse tipo de situação, o Banco Central criou o Mecanismo Especial de Devolução, conhecido pela sigla MED.
E existe uma informação importante que muita gente ainda desconhece:
se você cair em determinado tipo de golpe envolvendo Pix, existe um procedimento oficial dentro do próprio sistema Pix para contestar a transação e tentar recuperar o dinheiro.
O MED é exclusivo do Pix e foi desenvolvido para aumentar as possibilidades de devolução de recursos em situações de fraude, golpe ou crime.
Afinal, o que é o MED?
O Mecanismo Especial de Devolução é um conjunto de procedimentos que permite às instituições participantes do Pix analisar uma transação suspeita, bloquear recursos relacionados à fraude e, quando os requisitos forem atendidos, devolver valores à vítima.
Ele não significa simplesmente "cancelar um Pix".
Também não funciona como o chargeback de um cartão de crédito. O próprio Banco Central faz essa distinção.
Existe uma investigação da ocorrência pelas instituições envolvidas.
E outro detalhe é fundamental:
acionar o MED não garante que você receberá o dinheiro de volta.
A recuperação depende da análise do caso e da existência de recursos que possam ser bloqueados nas contas relacionadas à fraude. Por isso, quanto mais rapidamente a vítima agir, maiores podem ser as chances de recuperação.
Em quais situações o MED pode ser usado?
Imagine que uma pessoa recebe uma mensagem de alguém se passando por um familiar e, acreditando na história, realiza um Pix.
Depois percebe que era um golpista.
Esse é o tipo de situação em que o MED pode ser acionado.
O mecanismo é destinado principalmente aos casos envolvendo fraudes, golpes ou crimes praticados por meio do Pix. Ele também contempla situações específicas de falha operacional no ambiente Pix da instituição financeira.
Portanto, se você percebeu que foi vítima de um golpe, não espere para descobrir sozinho quem recebeu ou para onde o dinheiro foi.
Entre imediatamente no aplicativo ou entre em contato com a instituição financeira onde você possui a conta e solicite a contestação pelo MED.
Desde outubro de 2025, as instituições que oferecem Pix devem disponibilizar a funcionalidade de contestação pelo MED diretamente em seus aplicativos, permitindo iniciar o procedimento de forma digital e acompanhar seu andamento.
Como funciona na prática?
Vamos imaginar uma situação simples.
João recebe uma falsa mensagem de sua filha pedindo R$ 2.000.
Ele acredita na conversa e realiza o Pix.
Minutos depois, telefona para a filha e descobre que ela nunca pediu aquele dinheiro.
João percebe que caiu em um golpe.
Nesse momento, ele deve acessar sua instituição financeira o mais rápido possível, localizar a área destinada à contestação de Pix/MED e informar o ocorrido.
Pelas regras atuais, o pedido pode ser registrado em até 80 dias após a transação. Mas esperar quase três meses para comunicar uma fraude é uma péssima estratégia: quanto antes o procedimento for iniciado, maiores são as possibilidades de ainda existirem recursos passíveis de bloqueio.
O que acontece depois que você contesta?
O sistema ficou mais sofisticado.
Com as regras atuais, o Banco Central realiza o mapeamento das contas para as quais o dinheiro possivelmente foi transferido depois da fraude.
As instituições envolvidas recebem notificações e podem bloquear recursos disponíveis dos usuários relacionados à movimentação suspeita, respeitando o limite do valor contestado.
As instituições analisam as notificações em até sete dias.
Se concluírem que não houve fraude, os valores bloqueados são liberados.
Se a fraude for confirmada e existirem recursos disponíveis nas contas relacionadas, a vítima poderá receber o dinheiro de volta integral ou parcialmente.
Essa possibilidade de acompanhar o caminho do dinheiro é particularmente importante porque golpistas frequentemente retiram o valor da primeira conta rapidamente.
O Banco Central aprimorou justamente esse ponto do MED para permitir a identificação de possíveis caminhos percorridos pelos recursos, em vez de limitar a recuperação somente à primeira conta que recebeu o Pix fraudulento.
Então o banco é obrigado a devolver meu dinheiro?
Não necessariamente.
Essa é provavelmente a informação mais importante desta matéria.
MED não é um seguro contra golpes.
Solicitar o mecanismo não significa que o banco automaticamente colocará o valor perdido novamente em sua conta.
É necessário que o caso se enquadre nas regras, que a fraude seja reconhecida no procedimento e que existam recursos passíveis de recuperação.
Por isso o Banco Central deixa claro que a devolução pode ser integral, parcial ou até não ocorrer, dependendo das circunstâncias.
Fiz um Pix para a pessoa errada. Posso usar o MED?
Não.
Se você digitou uma chave errada, selecionou a pessoa errada ou simplesmente fez um Pix por engano, essa situação não é considerada fraude para fins do MED.
Nesse caso, o mecanismo especial não se aplica.
O ideal é tentar entrar em contato com quem recebeu o dinheiro e solicitar a devolução pela funcionalidade própria de “Devolver Pix” existente nas instituições financeiras.
Comprei um produto e me arrependi. Posso acionar o MED?
Também não é essa a finalidade do mecanismo.
O MED não deve ser utilizado para resolver desacordos comerciais, como uma discussão entre comprador e vendedor sobre características ou qualidade de um produto ou serviço.
Essas situações possuem outros caminhos de resolução.
Por outro lado, existe diferença entre um simples desacordo comercial e uma fraude.
O Banco Central dá como exemplo que receber um produto diferente do esperado de um vendedor de boa-fé caracteriza uma questão comercial. Já determinadas situações em que existe fraude propriamente dita — como uma operação criada para enganar a vítima — podem receber tratamento diferente.
Existe prazo para solicitar?
Sim.
Atualmente, a vítima pode registrar a contestação em até 80 dias contados da realização do Pix.
Mas existe uma regra prática muito mais importante:
Não espere.
Golpistas sabem que existe possibilidade de bloqueio e normalmente movimentam o dinheiro rapidamente.
Descobriu o golpe?
Abra a contestação imediatamente.
Guarde também tudo que possa ajudar a demonstrar o ocorrido: comprovante do Pix, conversas, números utilizados, anúncios, e-mails, páginas, perfis e outros registros relacionados ao golpe.
O Banco Central informa ainda que documentação complementar pode auxiliar na comprovação da fraude.
Também devo fazer Boletim de Ocorrência?
O Banco Central recomenda que, além de comunicar imediatamente a instituição financeira, a vítima registre um Boletim de Ocorrência junto à autoridade policial.
O MED é um mecanismo financeiro para tentativa de recuperação dos recursos.
O golpe, porém, pode constituir crime.
Uma coisa não substitui necessariamente a outra.
Cuidado com o "golpe do Pix errado"
Existe ainda uma situação curiosa que merece atenção.
Imagine que alguém faça um Pix para sua conta e logo depois entre em contato dizendo:
"Fiz um Pix errado para você. Pode devolver para esta outra conta?"
Cuidado.
Antes de qualquer coisa, abra o aplicativo do seu banco e confira se o dinheiro realmente entrou.
Se entrou e você for devolvê-lo, utilize a função oficial de devolução vinculada à própria transação recebida.
Não faça um novo Pix para uma conta diferente indicada pela pessoa.
O Banco Central alerta que criminosos podem tentar explorar o sistema de devolução para obter dinheiro em duplicidade.
E se o MED não resolver?
Se a situação não for solucionada, existem outros caminhos.
O Banco Central informa que a vítima pode procurar órgãos de defesa do consumidor, como o Procon, recorrer ao Poder Judiciário ou registrar uma reclamação no próprio Banco Central, conforme o caso.
Isso não significa automaticamente que haverá ressarcimento, mas permite que o consumidor busque as providências cabíveis fora do procedimento do MED.
MED ficou mais inteligente
Uma das evoluções mais importantes do mecanismo ocorreu justamente no rastreamento dos recursos.
Antes, um grande problema era a velocidade dos criminosos.
A vítima enviava o Pix para a Conta A.
O criminoso imediatamente transferia:
Conta A → Conta B → Conta C → Conta D
Quando a vítima conseguia contestar a transação, a primeira conta já estava vazia.
O Banco Central aprimorou o MED para permitir o rastreamento de possíveis caminhos percorridos pelo dinheiro e envolver outras contas identificadas na cadeia da fraude.
Isso não transforma o MED em garantia de ressarcimento, mas aumenta a capacidade do sistema de tentar localizar recursos desviados.
O MED ainda terá novas melhorias
E o mecanismo continua evoluindo.
Em setembro de 2026, o Banco Central anunciou uma nova atualização da experiência do MED nos aplicativos das instituições financeiras, com entrada em vigor prevista para 1º de março de 2027.
A mudança pretende deixar a jornada de contestação mais clara e fornecer informações melhores ao usuário durante o processo. Segundo o BC, as regras gerais do mecanismo permanecem, incluindo o prazo máximo de 80 dias para a solicitação.
Resumindo: caiu em golpe envolvendo Pix, o que fazer?
O caminho básico é este:
- Percebeu o golpe? Aja imediatamente.
- Acesse o aplicativo ou o atendimento da sua instituição financeira.
- Procure a opção de contestar Pix/MED.
- Informe detalhadamente o que aconteceu.
- Envie documentos, conversas e comprovantes disponíveis.
- Registre um Boletim de Ocorrência.
- Acompanhe a contestação pelo aplicativo da instituição.
- Lembre-se: o prazo máximo para solicitar o MED é de 80 dias, mas quanto mais cedo agir, melhor.
Informação também é uma ferramenta contra golpes
O Pix foi criado para ser rápido.
E justamente por ser rápido, a reação da vítima também precisa ser rápida.
O Mecanismo Especial de Devolução é uma importante camada de proteção criada pelo Banco Central, mas não deve ser interpretado como garantia de que todo Pix realizado em um golpe será recuperado.
Conhecer o MED antes de precisar utilizá-lo pode fazer diferença.
Se algum dia você ou alguém próximo perceber que acabou de realizar um Pix para um golpista, já saberá que existe um procedimento oficial para contestar aquela transação.
E, nesse momento, cada minuto pode importar.